

Firmenkonto auf dem chinesischen Festland
Für in China ansässige Betriebe, die eine RMB-Abwicklung und lokale Geschäftszahlungen benötigen.
- RMB & Fremdwährungskonten
- Lieferanten- und Lohnzahlungen
- Steuerzahlungen & lokale Sammlungen
Kerui unterstützt die Eröffnung von Bankkonten in China und Hongkong mit KYC-Vorabprüfung, Dokumentenvorbereitung, Bankbuchung, und Koordination der Kontoaktivierung.
Für in China ansässige Betriebe, die eine RMB-Abwicklung und lokale Geschäftszahlungen benötigen.
Für internationalen Handel und grenzüberschreitende Transaktionen, die Bankgeschäfte in mehreren Währungen erfordern.
Kerui kann die Kontoeröffnungsvorbereitung für große Banken auf dem chinesischen Festland unterstützen, darunter die vier größten Staatsbanken, Bank für Kommunikation, China Merchants Bank, CITIC-Bank, SPD-Bank, Ping eine Bank, Minsheng Bank, und Chouzhou Bank.
Unterstützung bei der Kontoeröffnung in Hongkong kann mit Banken wie HSBC in Kontakt treten, Hang Seng, DBS, Standard Chartered, Singen, Bank von Ostasien, China CITIC Bank International, Bank of China Hongkong, ICBC Asien, und CCB Asien.
Die persönliche Anwesenheit bleibt die normale Erwartung zur Vorbereitung der Kontoeröffnung. Bereiten Sie sich auf dieser Grundlage vor: Bei Fällen in Festlandchina muss der gesetzliche Vertreter erscheinen, und alle Direktoren müssen bei Fällen in Hongkong anwesend sein.
Der Zeitpunkt der Kontoeröffnung ist immer individuell und hängt von der Geschäftssubstanz ab, Dokumentenqualität, Bankpolitik, und Überprüfungskomplexität.
Sehen Sie sich das Firmenprofil an, Eigentümerstruktur, Geschäftsbeweis, und dokumentieren Sie die Bereitschaft, bevor Sie sich an die Bank wenden.
Wählen Sie die Bank aus, die am besten zum Unternehmen passt'Sobald die KYC-Materialien zusammengestellt wurden, können Sie das Profil Ihres Profils erstellen und das Bewerbungsgespräch buchen.
Nehmen Sie an der Bankbesprechung teil und beantworten Sie die KYC-Fragen basierend auf den übermittelten Geschäfts- und Eigentumsinformationen.
Die Bank prüft die Unterlagen selbstständig, Transaktionsmuster, Unternehmensprofil, und den Gesamtrisikozustand, bevor eine interne Entscheidung getroffen wird.
Dieser Schritt umfasst die Lieferung bzw. Einrichtung des Online-Banking-Zugangs, Token-Tools, und praktische Anweisungen zur Kontonutzung.
Nach Genehmigung, Das Konto wird aktiviert und die Erstinbetriebnahme erfolgt.
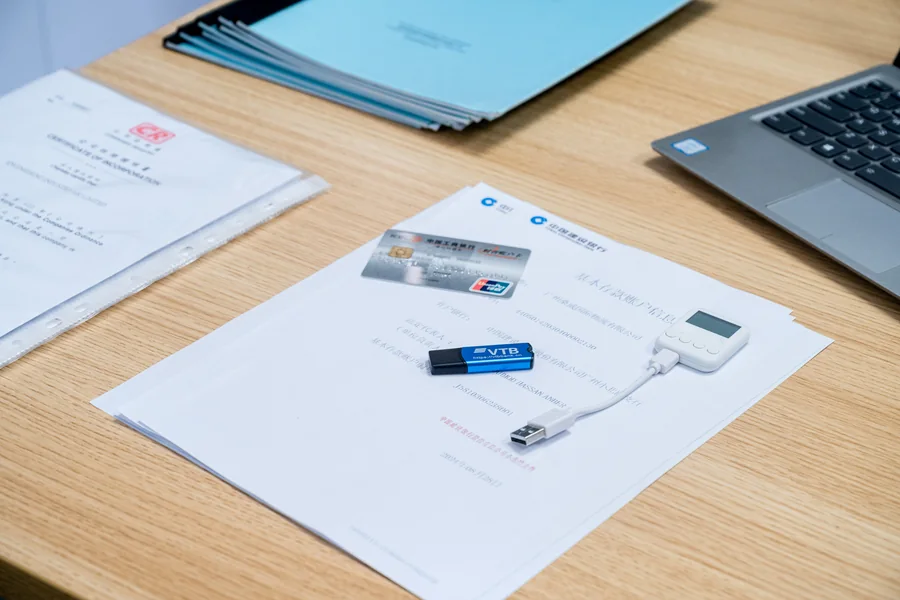
Banken gleichen den deklarierten Geschäftsumfang mit der tatsächlichen Geschäftstätigkeit ab. Eine Nichtübereinstimmung ist ein häufiger Grund für die Ablehnung von KYC und längere Bearbeitungsverzögerungen.
Für die Kontogenehmigung muss sich das Unternehmen in einem normalen operativen Zustand befinden. Compliance-Lücken, inaktive Datensätze, oder regulatorische Unregelmäßigkeiten können die Anwendung blockieren.
Ein nachweisbares physisches Büro ist eine Standardvoraussetzung für Banken. Mietunterlagen und Betriebssubstanz müssen konsistent sein, um die Überprüfung zur Bekämpfung der Geldwäsche zu unterstützen.
Jeder Fall unterliegt weiterhin der Bank's eigener interner Genehmigungsprozess. Kerui konzentriert sich auf die Vorbereitungsseite: Dokumentenqualität, klare Geschäftserklärung, und KYC-Bereitschaft, um jeder Anwendung die bestmögliche praktische Grundlage zu geben.
Verträge bereitstellen, Rechnungen, und zugehörige Geschäftsunterlagen, aus denen hervorgeht, dass das Unternehmen tatsächlich tätig ist. Banken verwenden dieses Material, um tatsächliche Geschäftsaktivitäten zu bestätigen, bevor das KYC-Meeting beginnt.
Die endgültige Entscheidung liegt immer bei der Bank. Kerui hilft Kunden bei der Vorbereitung, koordinieren, und den Fall klarer darstellen, kann die Bank aber nicht ersetzen's Prüfbehörde.
In besonderen Fällen, Einige Banken erwägen möglicherweise ein videobasiertes Remote-Meeting, aber das hängt von der Bank ab, das Firmenprofil, und die konkrete Fallbesprechung. Der sicherere Vorbereitungsansatz besteht immer noch darin, zunächst die normalen Anwesenheitsanforderungen zu berücksichtigen.
Ein WFOE kann mehr als ein Bankkonto eröffnen. Es gibt keine feste zahlenmäßige Begrenzung, Die endgültige Bankstruktur sollte aber dennoch zum Unternehmen passen's echte Geschäftsanforderungen und Compliance-Anforderungen.
Häufige Gründe sind inkonsistente Informationen, schwacher geschäftlicher Beweis, anormaler Betriebszustand, unklare Transaktionsmuster, und Dokumentinkongruenzen während der KYC-Überprüfung.
Ja. Ein nachweisbares physisches Büro ist eine Standardvoraussetzung für Firmenbankanträge.
Ja. Die Nationalität kann sich auf den Überprüfungspfad auswirken, da einige Banken strengere interne Kontrollen in Ländern mit höherem Risiko oder in sensiblen Rechtsgebieten anwenden. Die endgültige Entscheidung hängt von der Bank ab's eigene Richtlinien und KYC-Standards.
Überprüfen Sie zunächst den KYC-Pfad, dann buchen Sie die Bank – für ein Firmenkonto auf dem Festland, ein Mehrwährungskonto in Hongkong, oder eine grenzüberschreitende Vereinbarung, die mit Ihrem Setup verknüpft ist.